A Copenaghen si è recentemente tenuta la Easg Conference 2026 dal titolo «Gambling and the Law - Another Challenge to Gambling Laws: Futures Prediction Markets». Il tema principale della conferenza è stato il confine tra trading, previsione e gioco.
Lo sviluppo dei Prediction Markets ha infatti riscritto le regole del betting, a causa della crescente somiglianza tra questi due mercati. Le potenzialità informative di questo settore rendono la sua capacità attrattiva maggiore di quella che esercita il betting.
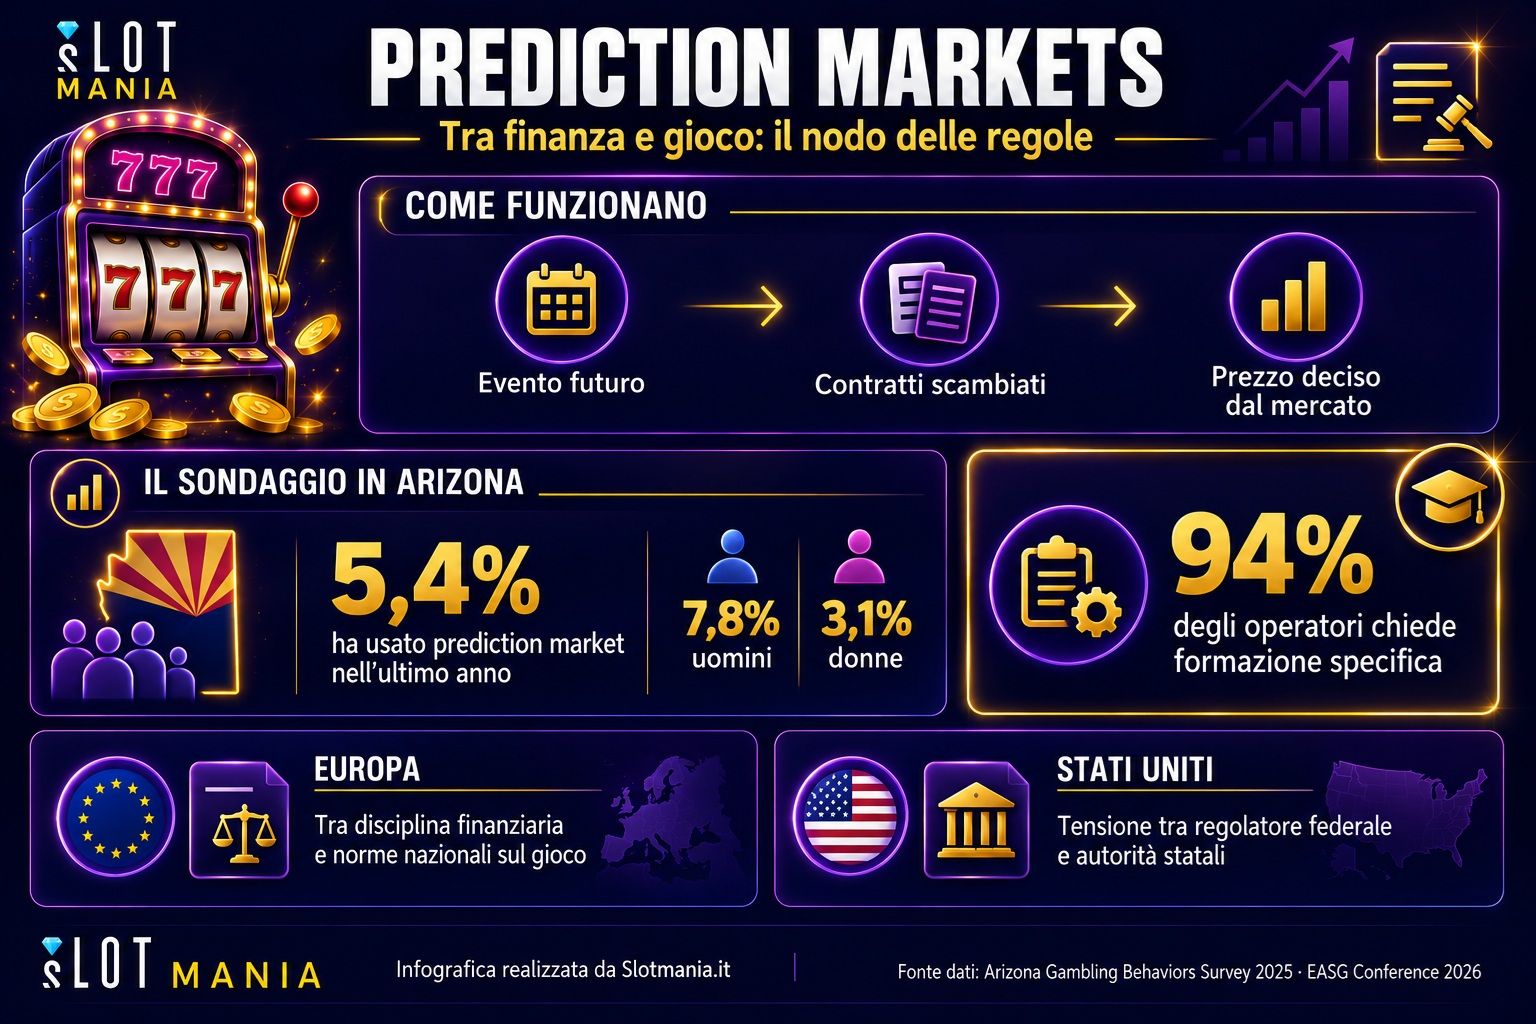
Il suo funzionamento è, infatti, relativamente semplice: si pone una domanda su un evento futuro qualunque (che può variare dalla politica, allo sport, passando per meteo e spettacoli) e gli utenti acquistano contratti collegati alle diverse risposte possibili. Il contratto scambiato a pochi centesimi riflette la probabilità implicita che il mercato attribuisce a quell'evento. Nel caso in cui l'evento si verificasse, il contratto viene pagato.
La grande differenza con le scommesse tradizionali sta nel fatto che non sono i bookmakers a fissare la quota. Il prezzo del contratto è infatti dato dall'incontro tra domanda e offerta e si aggiorna in tempo reale. Come? Sono i partecipanti a determinarlo in base alle informazioni e alle loro aspettative. Il trading dei contratti determina la variazione del prezzo.
Durante la conferenza tenuta a Copenaghen, Glenn Yamagata, dell’Oregon Council on Problem Gambling, ha affrontato il tema del boom dei Prediction Markets.
Qual è il confine tra gioco e previsione
Nel corso del suo intervento all'Easg Conference 2026, Glenn Yamagata ha effettuato una distinzione fondamentale sui diversi tipi di contratto. Il manager ne ha distinti due: quello basato sull'investimento e quello che deve essere equiparato a una vera e propria scommessa. Nel primo caso rientrano, ad esempio, i contratti su previsioni che hanno un'alta probabilità di verificarsi (come quelle meteorologiche, ad esempio), nell'altro parliamo di eventi che devono realizzarsi in poco tempo (come ad esempio il rialzo di un'azione).
Una delle questioni più interessanti affrontate da Yamagata è stata quella relativa alla percezione dell'utente. Chi utilizza questi strumenti raramente si descrive come un giocatore, ma si vede più come un agente di borsa.
Il manager ha ricordato alcuni dati dall’Arizona Gambling Behaviors, Attitudes, and Awareness of Problem Gambling Survey 2025, secondo cui il 5,4% degli intervistati avrebbe utilizzato prediction market nell'ultimo anno, con un utilizzo maschile circa 2,5 volte superiore rispetto a quello femminile (7,8% contro 3,1%). Tra gli utilizzatori, il 65% considera i casinò un buon luogo di socializzazione, contro il 30,4% del resto del campione, e il 40% condivide la convinzione che giocare più a lungo aumenti le probabilità di finire in vincita.
Inoltre, il 94% degli operatori ritiene necessaria una formazione specifica per gestire i casi legati alle nuove forme di gioco non tradizionali. Lo studio definisce inoltre le difficoltà che hanno alcuni pazienti nel riconoscersi in alcuni percorsi specifici pensati per slot, casinò o scommesse sportive, con il rischio di uno scarto culturale che precede quello clinico.
Il complesso quadro normativo dei Prediction Markets
Un'altra tematica affrontata durante la Easg Conference 2026 di Copenaghen è stata quella relativa al quadro normativo legato al Prediction Market.
Iva Zorko, Senior Policy Officer dell’European Lotteries, ha tracciato un quadro preciso della situazione. Dal punto di vista di Zorko, il prediction market è passato «da un'attività di nicchia a un mercato globale in rapida crescita».
L'intersezione tra servizi finanziari e gioco rende la sua regolamentazione molto difficile. Un contratto sul verificarsi di un evento può presentare le caratteristiche di uno strumento finanziario, un altro, pur con meccanismi apparentemente analoghi, può risultare molto più vicino alla scommessa. La questione quindi è complessa anche perché a livello europeo non esiste una regolazione unica. Per questo il prediction market necessita di due livelli di controllo: quello europeo, quando il prodotto può essere considerato finanziario, e quello nazionale, quando presenta invece le caratteristiche di un gioco o di una scommessa. Sul primo livello entrano in gioco soprattutto due architetture normative, MiFID II e MiCA.
Secondo l'analisi di Zorko per definire un contratto finanziario, però, è necessario analizzare le caratteristiche sostanziali dello strumento, il suo funzionamento e i rischi che incorpora. Non va inoltre dimenticato che molti contratti di prediction markets utilizzano blockchain o crypto asset. Per questo la Commissione europea starebbe riesaminando il quadro con una consultazione che considera anche servizi non pienamente coperti dalla normativa crypto, tra cui proprio i prediction market.
C'è poi il problema dei contratti potenzialmente riconducibili al gambling. A questo riguardo, the European Lotteries ha avviato una mappatura degli approcci nazionali ancora in corso. La ricerca ha evidenziato modelli diversi. Addirittura in alcuni Paesi permane incertezza sulla stessa classificazione tra gioco e finanza.
Dalla mappatura emerge anche che alcuni Paesi, pur senza una specifica «prediction market licence», ritengono che questi prodotti possano essere accomodati nel quadro regolatorio del gioco già esistente. Tra gli stati che hanno deciso di introdurre una disciplina espressamente dedicata Gibilterra rappresenta il caso più interessante. Il piccolo stato ha deciso di inserire i prediction markets nell’ambito della regolazione del gioco come nuova verticale accanto alle altre forme già disciplinate.
La conclusione di European Lotteries è che non esiste ancora un sistema omogeneo di regolamentazione per il prediction market, ma che lo strumento finanziario e tecnologico a cui si rivolge il contratto di compravendita non dovrebbe definirne la natura.
La posizione di Rose: esperto in gambling law
I. Nelson Rose, uno dei più noti studiosi internazionali di gambling law, durante il suo intervento alla Easg Conference 2026 di Copenaghen, ha tenuto una posizione decisa sui Prediction Markets. Secondo l'americano, per comprendere la natura del prodotto è necessario prima di tutto capire perché negli Stati Uniti alcuni di questi possano essere offerti come strumenti finanziari regolati a livello federale anziché come scommesse sottoposte alle leggi statali sul gioco.
Secondo l’analisi di Rose, il punto essenziale è che un contratto negoziato su un mercato federale regolato dalla CFTC non viene necessariamente trattato come gambling ai sensi delle leggi statali. Proprio questa problematica porta Rose ad affermare che, qualificare il prodotto come contratto finanziario anziché come scommessa, produce conseguenze che vanno ben oltre la competenza del regolatore perché portano a cambiare, tra le altre cose, tassazione, obblighi di reporting e responsabilità dell’operatore. Ciò comporta un rischio enorme: un’attività che dal punto di vista comportamentale può essere sostanzialmente identica a una scommessa sportiva potrebbe essere venduta e regolata attraverso una struttura concepita per mercati finanziari e commodity.
Per questi motivi, secondo Rose, il mercato americano rappresenta un esempio perfetto delle difficoltà di classificazione che attualmente presenta il prediction market: da una parte, infatti, vi è una autorità federale che difende un mercato nazionale uniforme degli event contract, dall’altra regolatori statali che vedono soprattutto prodotti assimilabili alle tradizionali scommesse.
Secondo Rose, questa diatriba è destinata a durare a lungo e ad allargarsi al di là dei confini americani. Senza una corretta definizione dei prediction markets, una soluzione legislativa di questo comparto rimarrà inattuabile.